Regie najaar 2026
Een nieuw pensioenstelsel • 04
Misschien denk je niet dagelijks meer aan het pensioen dat je eerder bij ons hebt opgebouwd. De komende tijd is er reden om er wel weer even bij stil te staan. Het pensioenstelsel verandert en dat heeft ook gevolgen voor jouw pensioen. We zetten de belangrijkste veranderingen en zekerheden voor je op een rij.
Jouw pensioen blijft van jou
Je opgebouwde pensioen gaat mee naar de nieuwe pensioenregeling. Dit noemen we invaren. Op 1 januari 2027 wordt je opgebouwde pensioen omgezet naar jouw persoonlijk pensioenpot. Deze beweegt mee met de economie. Meer weten over het meenemen van je pensioen? Klik hier en bekijk ook meteen de video over het verdelen van het vermogen.
Waarom verandert het pensioenstelsel?
Met de nieuwe regels voor pensioen wordt je pensioen persoonlijker en inzichtelijker. Je pensioen kan bovendien sneller meebewegen met economische ontwikkelingen.
Veel blijft gelukkig vertrouwd
Verandering roept vaak vragen op. Daarom is het goed om te weten dat veel belangrijke onderdelen hetzelfde blijven. Je krijgt AOW en een levenslang pensioen. Ook blijft er een pensioen voor je nabestaanden. Dit is voor je partner en voor je kinderen, zodat zij inkomen hebben als jij er niet meer bent. Het geld in de pensioenpotten beleggen we samen om de pensioenen te laten groeien. En net als in de regeling die er is sinds 2023 beleggen we straks naar leeftijd: voor jongeren nemen we meer risico met het oog op groei. Naarmate mensen ouder worden, nemen we minder risico.
Drie veranderingen om te onthouden
1. Je pensioen gaat meer meebewegen
In de nieuwe regeling krijg je een eigen pensioenpot. Gaat het goed met de beleggingen, dan groeit je pensioen. Gaat het minder, dan kan het ook dalen. Naarmate je ouder wordt, wordt voorzichtiger belegd, waardoor de schommelingen naar verwachting kleiner worden.
2. Je krijgt meer invloed op beleggen
Je kunt kiezen uit drie risicoprofielen en daarmee zelf bepalen hoeveel risico je wilt nemen. Je start met een neutraal profiel dat past bij je leeftijd. Dat profiel kun je in de loop van 2027 aanpassen.
3. Later kies je tussen vast en variabel
Vanaf je 58e kun je alvast kiezen hoe je pensioen later wordt uitgekeerd. Bij een variabel pensioen blijft je geld ook na pensionering bij ons belegd en zal je uitkering meebewegen. Bij een vast pensioen ontvang je via een verzekeraar een vaste maandelijkse uitkering. Je ontvangt automatisch bericht zodra je deze keuze kunt maken.
Mogelijk een extra verhoging
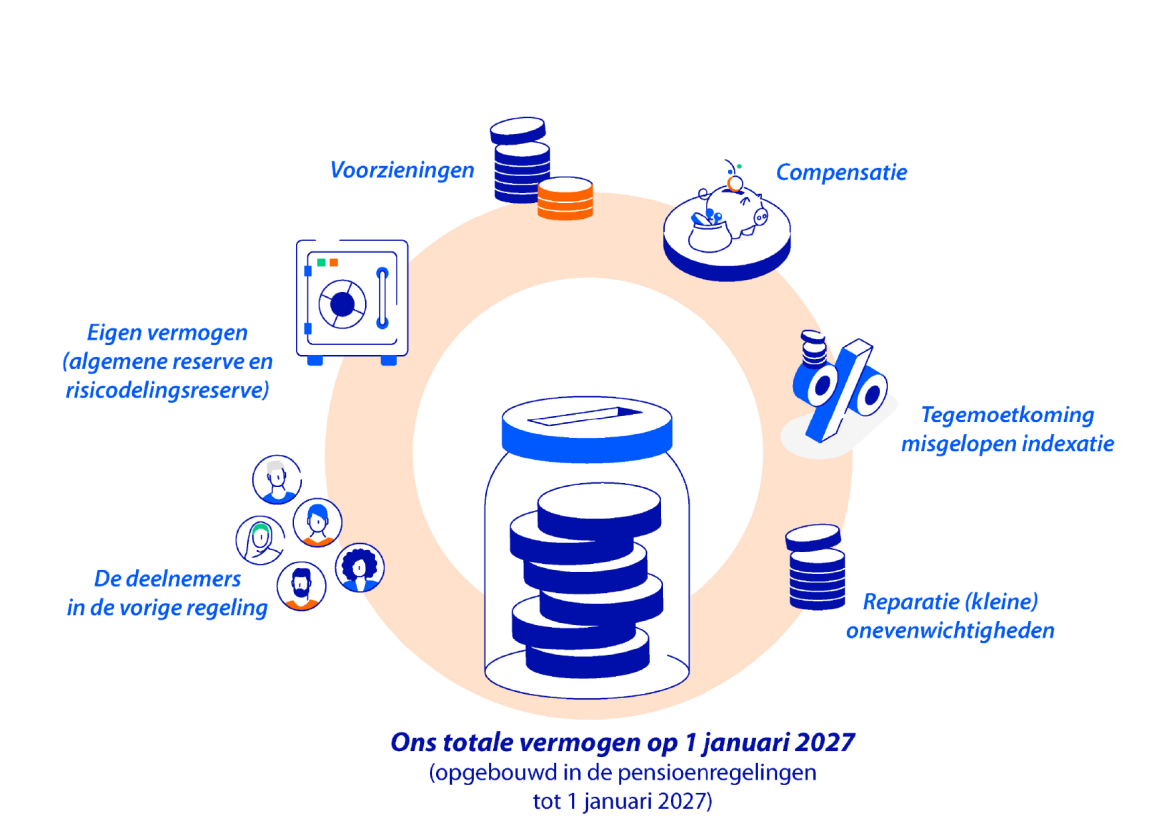
Rond de overgang naar de nieuwe pensioenregeling kunnen er verschillende verhogingen van het pensioen zijn. Hieronder lichten we er twee uit. De afbeelding geeft in één oogopslag een overzicht van de verdeling van het totale vermogen van het pensioenfonds.
Als de dekkingsgraad op het moment dat we overgaan naar de nieuwe pensioenregeling hoog genoeg is, en je was deelnemer op 30 juni 2020, dan worden de toen opgebouwde pensioenen alsnog verhoogd met 1,3%. Hiermee wordt, volgens een eerdere afspraak uit 2019, een stuk koopkrachtverlies hersteld.
Als dan na het verdelen van het vermogen geld overblijft en onze financiële positie goed genoeg is, kan er ook een eenmalige en structurele verhoging van het pensioen worden gegeven. We noemen deze verhoging ook wel de ‘invaarbonus’. Deze verhoging is bedoeld voor alle deelnemers die vóór 1 januari 2023 al pensioen hebben opgebouwd bij het pensioenfonds. Of deze verhoging er komt, hangt af van de dekkingsgraad op 31 december 2026. Hoe hoog een eventuele verhoging wordt, weten we nu nog niet. Je kunt er daarom nog niet op rekenen.
Stap voor stap richting 2027
In november ontvang je een pensioenoverzicht met een inschatting van je pensioen in de nieuwe regeling. In 2027 volgt het definitieve overzicht. Daarin zie je hoe je pensioen is omgezet. Je kunt dan ook je risicoprofiel kiezen.
Een nieuw pensioenstelsel


Mogelijk een extra verhoging
Rond de overgang naar de nieuwe pensioenregeling kunnen er verschillende verhogingen van het pensioen zijn. Hieronder lichten we er twee uit. De afbeelding geeft in één oogopslag een overzicht van de verdeling van het totale vermogen van het pensioenfonds.
Als de dekkingsgraad op het moment dat we overgaan naar de nieuwe pensioenregeling hoog genoeg is, en je was deelnemer op 30 juni 2020, dan worden de toen opgebouwde pensioenen alsnog verhoogd met 1,3%. Hiermee wordt, volgens een eerdere afspraak uit 2019, een stuk koopkrachtverlies hersteld.
Als dan na het verdelen van het vermogen geld overblijft en onze financiële positie goed genoeg is, kan er ook een eenmalige en structurele verhoging van het pensioen worden gegeven. We noemen deze verhoging ook wel de ‘invaarbonus’. Deze verhoging is bedoeld voor alle deelnemers die vóór 1 januari 2023 al pensioen hebben opgebouwd bij het pensioenfonds. Of deze verhoging er komt, hangt af van de dekkingsgraad op 31 december 2026. Hoe hoog een eventuele verhoging wordt, weten we nu nog niet. Je kunt er daarom nog niet op rekenen.
Stap voor stap richting 2027
In november ontvang je een pensioenoverzicht met een inschatting van je pensioen in de nieuwe regeling. In 2027 volgt het definitieve overzicht. Daarin zie je hoe je pensioen is omgezet. Je kunt dan ook je risicoprofiel kiezen.
Misschien denk je niet dagelijks meer aan het pensioen dat je eerder bij ons hebt opgebouwd. De komende tijd is er reden om er wel weer even bij stil te staan. Het pensioenstelsel verandert en dat heeft ook gevolgen voor jouw pensioen. We zetten de belangrijkste veranderingen en zekerheden voor je op een rij.
Jouw pensioen blijft van jou
Je opgebouwde pensioen gaat mee naar de nieuwe pensioenregeling. Dit noemen we invaren. Op 1 januari 2027 wordt je opgebouwde pensioen omgezet naar jouw persoonlijk pensioenpot. Deze beweegt mee met de economie. Meer weten over het meenemen van je pensioen? Klik hier en bekijk ook meteen de video over het verdelen van het vermogen.
Waarom verandert het pensioenstelsel?
Met de nieuwe regels voor pensioen wordt je pensioen persoonlijker en inzichtelijker. Je pensioen kan bovendien sneller meebewegen met economische ontwikkelingen.
Veel blijft gelukkig vertrouwd
Verandering roept vaak vragen op. Daarom is het goed om te weten dat veel belangrijke onderdelen hetzelfde blijven. Je krijgt AOW en een levenslang pensioen. Ook blijft er een pensioen voor je nabestaanden. Dit is voor je partner en voor je kinderen, zodat zij inkomen hebben als jij er niet meer bent. Het geld in de pensioenpotten beleggen we samen om de pensioenen te laten groeien. En net als in de regeling die er is sinds 2023 beleggen we straks naar leeftijd: voor jongeren nemen we meer risico met het oog op groei. Naarmate mensen ouder worden, nemen we minder risico.
Drie veranderingen om te onthouden
1. Je pensioen gaat meer meebewegen
In de nieuwe regeling krijg je een eigen pensioenpot. Gaat het goed met de beleggingen, dan groeit je pensioen. Gaat het minder, dan kan het ook dalen. Naarmate je ouder wordt, wordt voorzichtiger belegd, waardoor de schommelingen naar verwachting kleiner worden.
2. Je krijgt meer invloed op beleggen
Je kunt kiezen uit drie risicoprofielen en daarmee zelf bepalen hoeveel risico je wilt nemen. Je start met een neutraal profiel dat past bij je leeftijd. Dat profiel kun je in de loop van 2027 aanpassen.
3. Later kies je tussen vast en variabel
Vanaf je 58e kun je alvast kiezen hoe je pensioen later wordt uitgekeerd. Bij een variabel pensioen blijft je geld ook na pensionering bij ons belegd en zal je uitkering meebewegen. Bij een vast pensioen ontvang je via een verzekeraar een vaste maandelijkse uitkering. Je ontvangt automatisch bericht zodra je deze keuze kunt maken.
Een nieuw pensioenstelsel
Een nieuw pensioenstelsel • 04
Regie