Vanaf 1 januari 2027 krijg je meer keuze in hoeveel je zelf inlegt voor je pensioen. Nu kun je kiezen uit twee percentages, straks uit zes. Zo kun je je pensioen beter laten aansluiten bij wat nu bij jouw leven past én bij je plannen voor nu en later.
Wil je weten wat meer of minder inleggen betekent voor je salaris en je pensioen? Met onze persoonlijke rekentool kun je eenvoudig verschillende keuzes vergelijken.
Regie najaar 2026
Meerkeuze voor je pensioen • 04
Handige links
Bereken wat meer of minder inleggen betekent voor jouw salaris en pensioen.
Ontvang je compensatie? Bereken wat je kunt inleggen als je ongeveer dezelfde pensioenopbouw wilt houden.
Meer weten over je eigen bijdrage?
Ontvang je compensatie? Dan verandert er nog iets
Ontvang je compensatie? Dan verandert er nog iets
Ontvang je compensatie van jouw werkgever? Dan verandert vanaf 1 januari 2027 ook de manier waarop je die ontvangt.
Nu wordt je compensatie rechtstreeks toegevoegd aan je pensioen. Vanaf 2027 ontvang je dit bedrag via je salaris. Je krijgt het bedrag dus zelf in handen en bepaalt zelf wat je ermee doet.
Laat je je eigen bijdrage op hetzelfde percentage staan? Dan gaat er minder geld naar je pensioen dan nu en bouw je naar verwachting minder pensioen op.
Om dat (deels) te corrigeren, kun je ervoor kiezen je eigen bijdrage te verhogen. Zo kun je de compensatie die je via je salaris ontvangt als het ware weer gebruiken voor je pensioen.
Ook dit bereken je met de rekentool. Daarmee zie je wat een hogere eigen bijdrage betekent voor je salaris nu én je verwachte pensioen later.
Maak je keuze in december
In december kun je via de gebruikelijke weg jouw eigen bijdrage kiezen. Neem voordat je kiest rustig de tijd om de mogelijkheden te bekijken. Gebruik de persoonlijke rekentool om te zien wat de verschillende percentages voor jou betekenen.
Binnenkort ontvang je een persoonlijke e-mail vanuit HR.
Hoe zit het ook alweer?
Elke maand leggen jij en jouw werkgever samen geld in voor jouw pensioen. In totaal gaat het om minimaal 25% van het deel van je salaris waarover je pensioen opbouwt. Jouw werkgever betaalt daarvan 21,5%. Daarnaast betaal je zelf een eigen bijdrage.
Nu kun je kiezen voor een eigen bijdrage van 3,5% of 5,5%. Vanaf 2027 krijg je meer mogelijkheden om extra pensioen op te bouwen. De minimale eigen bijdrage blijft 3,5%. Daarnaast kun je ervoor kiezen om je eigen bijdrage in stappen van 1% te verhogen, tot een maximum van 8,5%. Geef je geen nieuwe keuze door? Dan blijft je eigen bijdrage 5,5%.
Wat past bij jouw leven?
Met je eigen bijdrage kies je tussen meer inkomen nu en meer pensioen voor later.
Kies je voor een lagere bijdrage? Dan houd je iedere maand meer salaris over en leg je minder in voor je pensioen. Kies je voor een hogere bijdrage? Dan houd je nu minder salaris over, maar leg je meer in voor later.
Wat bij jou past, kan in de loop van de tijd veranderen. Misschien heb je nu meer financiële ruimte nodig, bijvoorbeeld omdat je bent verhuisd of jonge kinderen hebt. Of misschien heb je juist ruimte om extra opzij te zetten voor later.
Er is daarom niet één keuze die voor iedereen het beste is. Het belangrijkste is dat je weet wat jouw keuze voor jou betekent. Met de persoonlijke rekentool kun je straks verschillende percentages vergelijken en zien wat ze betekenen voor je salaris en je verwachte pensioen.
Meer keuze voor je pensioen:


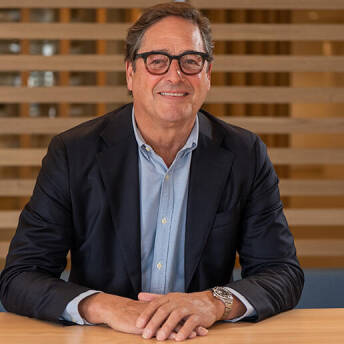
“Iedereen heeft zijn unieke inbreng in het bestuur. Het leidt tot goede inhoudelijke gesprekken en doordachte besluiten.”
Loek Sibbing, voorzitter
Hoe ziet die eerste berekening eruit?
Jan — Best ingewikkeld, eerlijk gezegd. Er zijn veel regels waar we ons aan moeten houden. We willen én moeten je een compleet en evenwichtig beeld geven van wat de overgang voor jou kan betekenen. Daarom komen verschillende bedragen en situaties aan bod. In de brief staan de belangrijkste bedragen: je pensioen in de huidige en in de nieuwe regeling, en wat er voor de partner en kinderen is geregeld. In de brief staan nog veel meer bedragen.
Met vertrouwen ruimte maken voor de opvolging
Waarom nu stoppen in deze belangrijke strategische tijd? Theo is duidelijk: “Binnen de pensioensector werken we met een ‘Code Pensioenfondsen’ waarin normen zijn opgenomen over wat ‘goed pensioenfondsbestuur’ inhoudt. Eén van deze normen is dat een voorzitter in principe twee termijnen van vier jaar kan dienen. Daarna maak je plaats. Natuurlijk dachten we na of het verstandig was om iets langer te blijven, juist vanwege de transitie. Maar die periode duurt zo lang dat het lastig is om daar een duidelijk eindpunt aan te verbinden. En ik vind dat je als voorzitter voorbeeldgedrag moet tonen. En met Loek als opvolger draag ik het stokje met een gerust hart over.”
Een betrokken en divers bestuur
Juist de samenwerking binnen het bestuur noemt Theo bijzonder. “We hebben een heel divers gezelschap, qua achtergrond en persoonlijkheden. Iedereen is enorm betrokken en gemotiveerd. En dat is nodig, want een pensioenfonds bestuur je samen. Besluiten zijn sterker als ze voortkomen uit discussie en verschillende invalshoeken, daar geloof ik sterk in. Net als echt contact. Zonder dat mis je belangrijke non-verbale communicatie, zoals een bemoedigd knikje en iemands houding. Ook dat heb je nodig.”
Loek gestart als voorzitter
Zijn eerste indruk? “Wat mij meteen opviel is hoe betrokken iedereen is. Ik kende Rabobank Pensioenfonds al van een afstand, maar nu voel en zie ik pas echt hoeveel professionaliteit en toewijding er is – naast enorm veel plezier en een goede sfeer overigens! Het bestuur is, zoals Theo al zegt, divers samengesteld en iedereen brengt iets unieks mee. Het leidt tot goede inhoudelijke gesprekken en doordachte besluiten.”
Theo vult nog aan: “Loek is heel precies in zijn woorden, op een vriendelijke manier. Hij zegt waar het op staat, zonder dat het tot onnodige spanningen leidt. De weg kan kronkelig zijn met vele zijpaden, maar hij zorgt dat het bestuurlijk doel voor ogen blijft. In ons bestuur is dat een waardevolle eigenschap.”
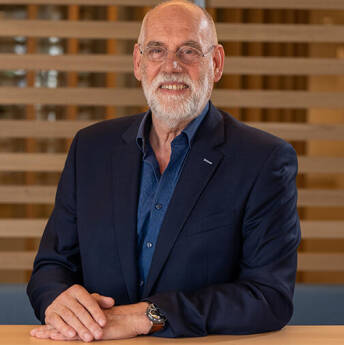
”Bij ons fonds werken we voor meer dan 100.000 deelnemers aan hun pensioen.
Als pensioenfonds ben je voortdurend bezig om daar goed voor te zorgen.
Dat is de kern van wat je doet als bestuur.”
Theo Camps, scheidend voorzitter
De nieuwe pensioenregeling komt eraan. En dan staat één vraag bovenaan: wat krijg ik straks? In november 2026 ontvangt iedereen een overzicht met de voorlopige bedragen van het nieuwe pensioen. Wat is hier nu precies in te zien?
We leggen een aantal vragen, die gepensioneerden kunnen hebben voor aan Jan de Waard. Hij is lid van het bestuur van Rabobank Pensioenfonds en zelf inmiddels gepensioneerd.
Hoe zit het ook alweer?
Elke maand leggen jij en jouw werkgever samen geld in voor jouw pensioen. In totaal gaat het om minimaal 25% van het deel van je salaris waarover je pensioen opbouwt. Jouw werkgever betaalt daarvan 21,5%. Daarnaast betaal je zelf een eigen bijdrage.
Nu kun je kiezen voor een eigen bijdrage van 3,5% of 5,5%. Vanaf 2027 krijg je meer mogelijkheden om extra pensioen op te bouwen. De minimale eigen bijdrage blijft 3,5%. Daarnaast kun je ervoor kiezen om je eigen bijdrage in stappen van 1% te verhogen, tot een maximum van 8,5%. Geef je geen nieuwe keuze door? Dan blijft je eigen bijdrage 5,5%.
Meer keuze voor je pensioen:
Samen voor de deelnemer
Uiteindelijk draait het volgens beiden maar om één ding: de deelnemer. Theo: “Een pensioenfonds heeft alleen betekenis als er vertrouwen is van deelnemers in het bestuur van ons pensioenfonds. Daar moet je voortdurend aan werken. Het vraagt om blijvende aandacht en onderhoud van ons als bestuur.”
Loek sluit zich daar helemaal bij aan: “Iedereen die werkt of gewerkt heeft bij Rabobank of een van de andere aangesloten werkgevers moet steeds beseffen dat we er niet voor de organisatie zelf zitten, maar voor alle deelnemers. Zij moeten voelen dat ze bijzonder zijn.”
Een coöperatief karakter
Theo wijst tenslotte nog op de identiteit van het fonds. “We zijn een pensioenfonds verbonden aan een coöperatieve bank. Dit sluit goed bij elkaar aan en past goed bij onze deelnemers en onze manier van werken.”
Met die woorden sluit hij zijn voorzitterschap af. Acht jaar waarin heel veel veranderde, maar één ding gelijk bleef: de overtuiging dat pensioen draait om vertrouwen, zorgvuldigheid en betrokkenheid. Met Loek Sibbing aan het roer is dat vertrouwen er ook voor de toekomst.
Nieuwe voorzitter • 03
Regie